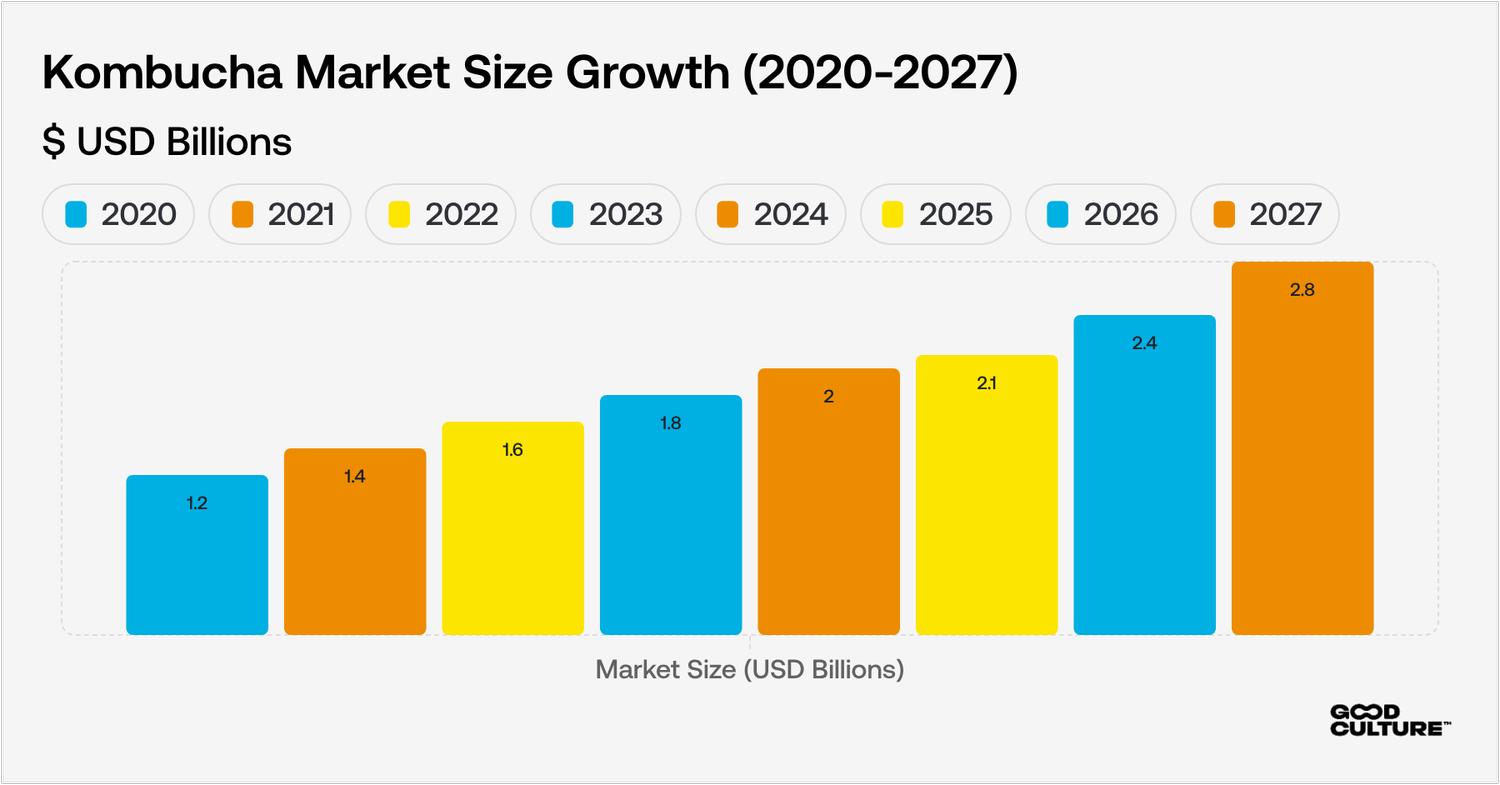
Der nordamerikanische Kombucha-Markt erreichte im Jahr 2025 ein Volumen von 2,1 Milliarden US-Dollar und ist damit die dominierende Kraft in einer globalen Kombucha-Branche, deren Gesamtwert mittlerweile bei über 4,5 Milliarden US-Dollar liegt.
Das Wachstum in Nordamerika liegt weiterhin bei rund 14 % pro Jahr – zwar ein Rückgang gegenüber den Wachstumsraten von über 20 % in den Jahren 2018 bis 2020, aber dennoch solide in einem breiteren Getränkemarkt, der sich angesichts der sich stabilisierenden Konsumgewohnheiten nach der Pandemie verlangsamt.
Dieses langsamere Wachstum ist kein Problem. Es signalisiert etwas Interessanteres: Kombucha wandelt sich von einem Nischenprodukt im Wellnessbereich zu einem Mainstream-Getränk. Es ist mittlerweile in jedem Walmart, Target und jeder herkömmlichen Lebensmittelkette in den USA und Kanada erhältlich. Die Marken, die herausgefunden haben, wie man in diesem Umfeld erfolgreich sein kann, unterscheiden sich stark von denen, die in der Whole-Foods-Ära dominierten.
Diese Analyse zeigt, was auf dem nordamerikanischen Kombucha-Markt bis zum Jahr 2026 tatsächlich passieren wird – die Veränderungen im Verbraucherverhalten, regionale Dynamiken, Wettbewerbsbedrohungen und Vertriebsmöglichkeiten, die wichtig sind, wenn du eine Marke aufbauen oder ausbauen möchtest.
Laden Sie unseren kostenlosen „Global Kombucha Report 2026“herunter und erhalten Sie exklusive Einblicke in sich wandelnde Verbrauchergewohnheiten, regionale Trends und Produktionsstrategien, die Ihnen helfen werden, die nächste Wachstumswelle zu nutzen.
Marktgröße und wer gewinnt
Der nordamerikanische Kombucha-Markt erreichte 2025 einen Wert von 2,1 Milliarden US-Dollar. Die Vereinigten Staaten dominieren mit einem Anteil von rund 85 % am Umsatz. Kanada macht 15 % aus, wobei Toronto, Vancouver und Montreal ein besonders starkes Wachstum verzeichnen. Die größte Veränderung auf dem nordamerikanischen Markt sind jedoch nicht die Zahlen, sondern die Einstellung der Verbraucher in den USA und Kanada gegenüber Kombucha.
Kaufmotive ändern sich
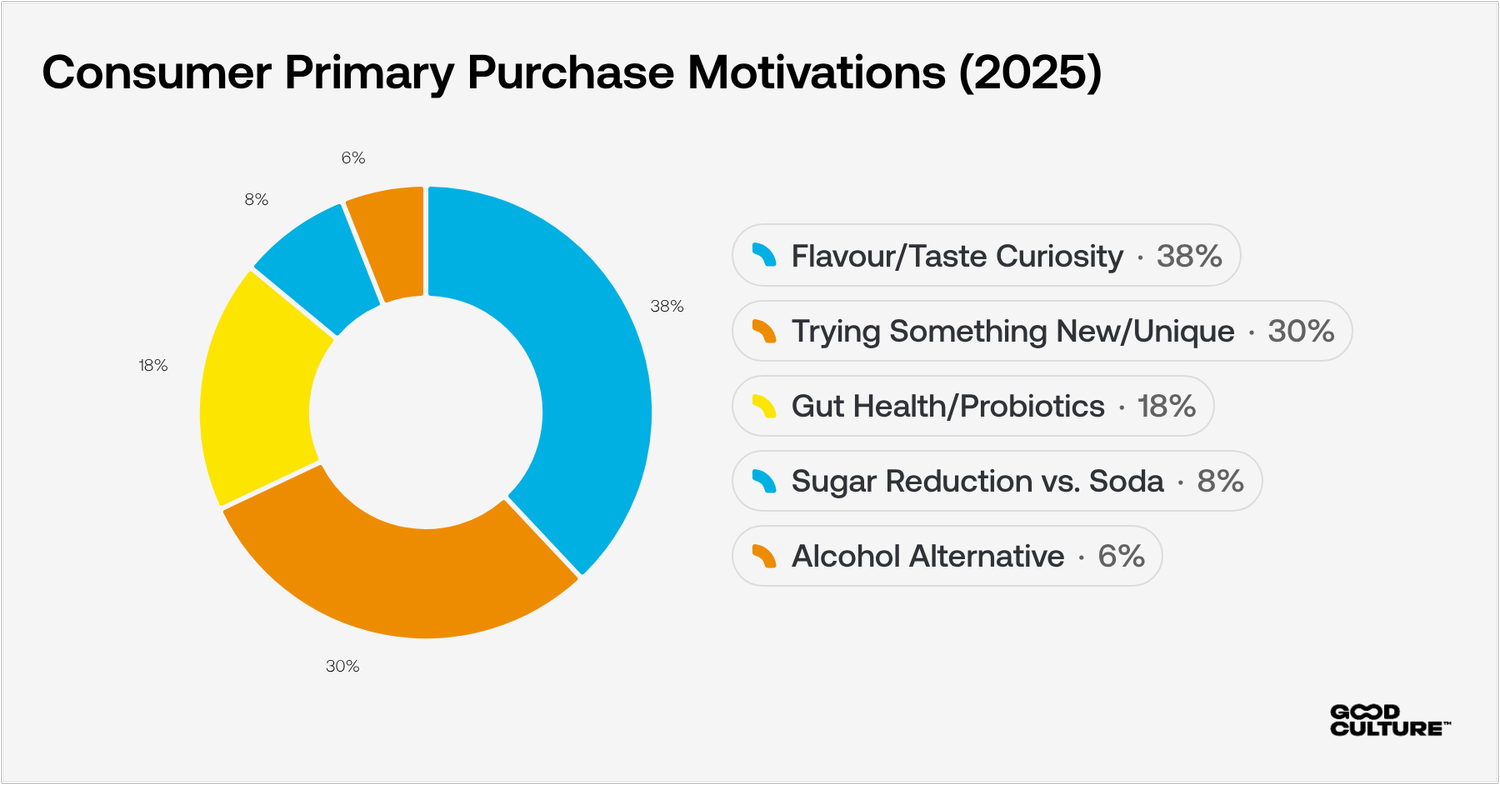
Erstkäufer in Nordamerika geben zunehmend „Neugier auf neue Geschmacksrichtungen“ oder „etwas Neues ausprobieren“ als Hauptgrund für ihren Kauf an – nicht gesundheitliche Vorteile.
Die Generation Z und die Millennials (die mehr als 65 % der Käufe in den USA tätigen) betrachten Kombucha als alltägliches Erfrischungsgetränk, das zufällig funktionelle Vorteile hat – und nicht als Nahrungsergänzungsmittel, das sie für ihre Darmgesundheit zu sich nehmen. Das verändert grundlegend, was im Einzelhandel erfolgreich ist.
Marken, die dies früh erkannt haben, sind erfolgreich. Health-Ade führt mit fruchtigen Geschmackserlebnissen. Remedy wirbt mit „Kein Zucker. Viel Geschmack.“ GT's bietet über 50 Geschmacksrichtungen an, denn Vielfalt fördert Wiederholungskäufe, wenn Verbraucher nach Geschmack und nicht nach Funktion einkaufen.
Die Gesundheitsgeschichte spielt nach wie vor eine Rolle. Aber sie ist nicht mehr das wichtigste Argument. Sie ist eine Selbstverständlichkeit. Die Marken, die sich Regalfläche bei Target und Walmart sichern, sind diejenigen, die mit „Das schmeckt großartig“ werben und erst an zweiter Stelle erwähnen: „Oh, und es ist gut für Sie“.
Neue Trinkgelegenheiten in ganz Nordamerika
Kombucha taucht in Momenten auf, die früher ausschließlich Kaffee, Limonade oder Alkohol vorbehalten waren.
Morgenroutinen sind einer der am schnellsten wachsenden Bereiche auf dem US-Markt. Büroangestellte in den großen Metropolen – New York, San Francisco, Chicago, Boston, Seattle – tauschen ihren Morgenkaffee gegen Kombucha ein. Die Kombination aus natürlichem Koffein aus Tee, B-Vitaminen aus der Fermentation und der wahrgenommenen „sauberen Energie” spricht produktivitätsorientierte Berufstätige an.
Kanadische Verbraucher in Toronto und Vancouver zeigen ähnliche Konsumgewohnheiten. Tim Hortons und Starbucks haben jetzt Kombucha im Angebot. Das ist kein Zufall. Es zeigt, wohin sich der Markt für Morgengetränke entwickelt.
Soziale Umgebungen in nordamerikanischen Bars und Restaurants bieten eine weitere Chance. Der Erfolg von Hard Kombucha (besonders stark in Kalifornien, Oregon, Washington, Colorado und British Columbia) hat den Konsum von Kombucha in Umgebungen normalisiert, in denen dies noch vor wenigen Jahren unangenehm gewesen wäre.
Wenn Verbraucher in einer Bar alkoholhaltiges Kombucha trinken, kaufen sie eher alkoholfreie Varianten im Supermarkt. Der Halo-Effekt ist real und lässt sich auf den nordamerikanischen Märkten messen.
Wo das Wachstum tatsächlich stattfindet
Der nordamerikanische Kombucha-Markt erweitert sich geografisch in einer Weise, die echte Chancen für Marken schafft, die bereit sind, diese Märkte anzusprechen.
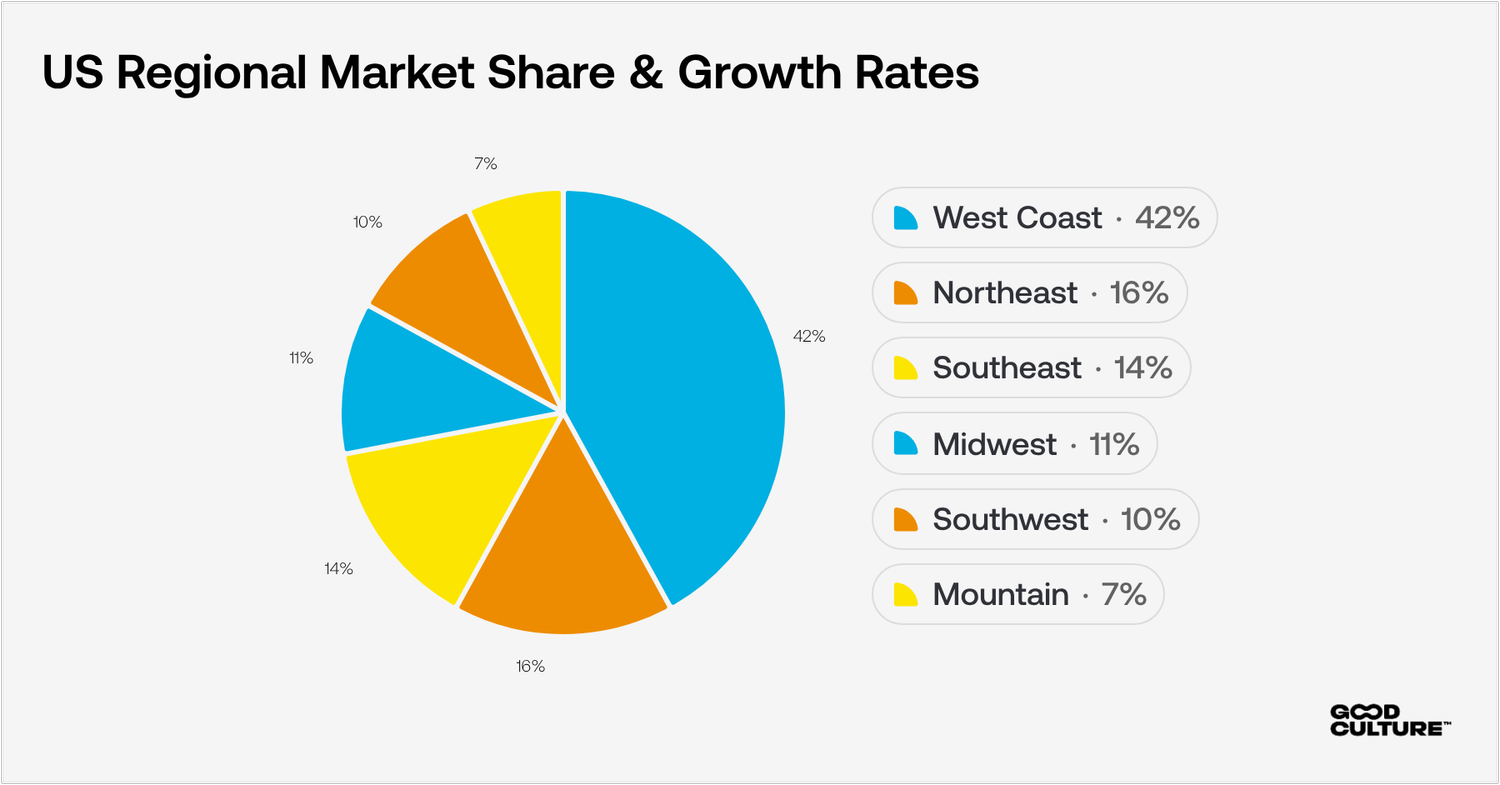
Die Westküste (Kalifornien, Oregon, Washington, British Columbia) bleibt mit einem Marktanteil von 42 % weiterhin dominant. Aber schauen Sie sich die Wachstumsraten an. Die eigentliche Entwicklung findet im Mittleren Westen und Südosten der USA statt.
Texas, Florida, Georgia und North Carolina verzeichnen ein Wachstum von 24 bis 28 % gegenüber dem Vorjahr. Ohio, Michigan, Illinois und Wisconsin wachsen sogar noch schneller. Diese Märkte wurden während der Wachstumsphase von Kombucha an den Küsten weitgehend ignoriert. Jetzt stellen sie die am schnellsten wachsenden regionalen Chancen dar, da der Mainstream-Einzelhandel in den USA über Walmart, Target und regionale Lebensmittelketten die Akzeptanz vorantreibt.
Auch außerhalb von Vancouver und Toronto beschleunigt sich das Wachstum auf den kanadischen Märkten. Calgary, Edmonton, Ottawa und Montreal verzeichnen ein zweistelliges Wachstum, da Kombucha nun auch in herkömmlichen kanadischen Lebensmittelgeschäften und Drogerien wie Shoppers Drug Mart und Jean Coutu erhältlich ist.
Was treibt also das Wachstum in diesen Märkten an? Der Preis. Der Vertrieb. Die Bekanntheit. Verbraucher im Mittleren Westen und Süden der USA zahlen keine 4,99 Dollar für eine Flasche fermentierten Tee, den sie noch nie probiert haben. Aber sie zahlen 2,49 bis 2,99 Dollar, wenn er neben dem Vitaminwasser und dem Sprudelwasser steht, die sie ohnehin schon kaufen. Regionale Marken, die diese Märkte mit erschwinglichen Preisen und einem Mainstream-Vertrieb ansprechen, erobern einen überproportionalen Marktanteil.
Der kanadische Kombucha-Markt: Eine etwas andere Wachstumsgeschichte
Kanada macht etwa 15 % des nordamerikanischen Kombucha-Umsatzes aus – rund 315 Millionen Dollar im Jahr 2025 – und wächst laut Grand View Research jährlich um 13–14 %. Damit ist es einer der weltweit beständigsten Märkte in der Kombucha-Branche. Der kanadische Markt unterscheidet sich jedoch in einigen Punkten vom US-Markt, was für Marken, die eine grenzüberschreitende Strategie in Betracht ziehen, von Bedeutung ist.
Der erste Unterschied besteht darin, wo sich das Wachstum konzentriert. In Vancouver und Toronto hat sich Kombucha schon früh etabliert, und beide Städte sind nach wie vor stark vertreten. Das schnellere Wachstum findet derzeit jedoch anderswo statt. Calgary, Edmonton, Ottawa und Montreal verzeichnen alle zweistellige Zuwächse im Vergleich zum Vorjahr, da Kombucha nun in die herkömmlichen kanadischen Lebensmittel- und Apothekenkanäle – Loblaws, Sobeys, Metro, Shoppers Drug Mart und Jean Coutu – Einzug hält. Das ist eine Frage des Vertriebs, kein Trend. Wenn das Produkt für den kanadischen Mainstream-Kunden zu erschwinglichen Preisen erhältlich ist, kaufen sie es.
Der zweite Unterschied betrifft die Regulierung. Die kanadische Lebensmittelkontrollbehörde (Canadian Food Inspection Agency) legt klare, einheitliche Richtlinien für die Kennzeichnung fermentierter Getränke und die Grenzwerte für den Alkoholgehalt fest. Die alkoholrechtlichen Vorschriften der Provinzen variieren – Ontario und Quebec schreiben einen Alkoholgehalt von 0,5 % vor, während Alberta und British Columbia bis zu 1,1 % zulassen, bevor eine Neuklassifizierung erfolgt. Für Marken, die landesweit vertrieben werden, bedeutet dies, dass sie sich an den strengsten Grenzwert aller Provinzen halten müssen, was die Einhaltung der Vorschriften vereinfacht, aber eine strengere Produktionskontrolle erfordert als eine Strategie, die sich ausschließlich auf die USA beschränkt.
Der dritte Unterschied betrifft das Verbraucherprofil. Kanadische Kombucha-Konsumenten sind im Durchschnitt etwas älter als ihre US-amerikanischen Pendants, wobei die Marktdurchdringung bei gesundheitsbewussten Erwachsenen im Alter von 30 bis 50 Jahren stärker ist – neben der Akzeptanz bei Millennials und der Generation Z, die das Wachstum in den USA antreibt. Die Bio-Zertifizierung spielt in Kanada eine größere Rolle als in den meisten US-Märkten – die „Bio“-Positionierung, die in Deutschland großen Anklang findet, hat auch in kanadischen Ballungszentren echte Zugkraft. Marken mit Bio-Zertifizierungen gemäß den CFIA-Vorgaben und zweisprachigen Verpackungen (Englisch und Französisch sind für den landesweiten Vertrieb vorgeschrieben) sind besser positioniert als solche, die Kanada nur als Nebenschauplatz einer US-Markteinführung betrachten.
Die Marktchancen für Hard Kombucha in Kanada spiegeln das Muster in den USA wider. British Columbia und Ontario sind führend, und der „Gateway-Effekt“ – also die Tatsache, dass Hard Kombucha diese Produktkategorie einer Zielgruppe näherbringt, die sonst nicht damit in Berührung käme – ist in kanadischen Bars und Restaurants deutlich zu spüren, insbesondere in Vancouver und Toronto.
Für Marken, die bereits in den USA vertreten sind, stellt Kanada oft den reibungslosesten Weg zur internationalen Expansion dar. Eine (weitgehend) gemeinsame Sprache, kulturelle Gemeinsamkeiten und ein regulatorisches Umfeld, das zertifizierte, konsistente Produktion belohnt, machen dies zu einem naheliegenden nächsten Schritt. Die Frage ist in der Regel operativer Natur – nämlich, ob das Produktionsmodell die grenzüberschreitende Belieferung zuverlässig genug unterstützen kann, um die Erwartungen der Einzelhändler zu erfüllen. Hier bieten ungekühlte, lagerstabile Formate, die durch vorfermentierte Grundstoffe ermöglicht werden, einen besonderen Vorteil: Sie beseitigen die Komplexität der Kühlkette, die den Vertrieb in Kanada für Marken, die auf lebende, nicht pasteurisierte Produkte setzen, teuer macht.
Der Preiskampf, über den niemand spricht
Hier ist eine unangenehme Realität für Premium-Kombucha-Marken: Der nordamerikanische Markt spaltet sich schnell.
Am oberen Ende gibt es GT's, Health-Ade und Craft-Marken, die bei Whole Foods und Naturkostläden für 3,99 bis 4,99 Dollar verkauft werden. Sie sind in ihrem Segment erfolgreich.
Dann gibt es noch Unternehmen wie Remedy (2,49–2,79 $), Eigenmarken (1,99–2,49 $) und aufstrebende Marken, die bereit sind, im Preiswettbewerb zu bestehen. Und sie gewinnen in den USA und Kanada rasch Marktanteile im Mainstream-Einzelhandel.
Die Mitte wird verdrängt. Marken im Preisbereich von 3,49 bis 3,99 US-Dollar ohne klare Differenzierung verlieren Regalfläche an günstigere Alternativen, die gut genug schmecken. „Gut genug“ ist hier das entscheidende Wort. Die meisten amerikanischen Verbraucher schmecken keinen Qualitätsunterschied, der einen Aufpreis von 1,50 bis 2,00 US-Dollar rechtfertigt, wenn beide Produkte das Kernversprechen einhalten: lecker, leicht süß, gesünder als Limonade.
Untersuchungen zeigen eine starke Nachfrageelastizität bei Preisen um 3,00 US-Dollar auf dem US-amerikanischen und kanadischen Markt. Oberhalb dieser Schwelle werden Käufe zu bewussten Entscheidungen, die einer Rechtfertigung bedürfen. Unterhalb dieser Schwelle werden Getränke zu Impulskäufen. Marken, die einen Verkaufspreis von 2,50 bis 2,99 US-Dollar erzielen, verzeichnen ein 2- bis 3-mal höheres Volumenwachstum als Premium-Wettbewerber.
Das ist keine Spekulation. Gehen Sie in einen beliebigen Target- oder Walmart-Markt in Amerika. Zählen Sie, wie viele Regalflächen für Produkte unter 3,00 Dollar gegenüber denen über diesem Preis vorgesehen sind. Der Markt stimmt mit Dollars ab, und er stimmt für Wert ohne Abstriche beim Geschmack.
Bereit für 2026? Laden Sie den Global Kombucha Report herunter, um mehr über Trends, Strategien und Erkenntnisse zu erfahren, die Sie benötigen, um Ihre Marke zukunftssicher zu machen.
Funktionelle Limonaden machen Kombucha Konkurrenz
Die Wettbewerbsbedrohung, die nordamerikanischen Kombucha-Marken schlaflose Nächte bereitet, sind nicht andere Kombucha-Produkte. Es sind funktionelle Limonaden.
Olipop und Poppi (beide mit Sitz in Kalifornien, mittlerweile landesweit in den USA vertrieben und auf dem Weg in den kanadischen Markt) wachsen jährlich um 50 bis 100 %. Sie bieten ähnliche Vorteile für die Darmgesundheit, enthalten 2 bis 5 g Zucker pro Dose, schmecken ähnlich wie herkömmliche Limonaden und sind mit einem Verkaufspreis von 2,29 bis 2,79 US-Dollar günstiger als die meisten Kombucha-Getränke.
Wenn ein gesundheitsbewusster Verbraucher bei Target Kombucha für 3,99 $ mit 8 g Zucker und Olipop für 2,49 $ mit 2 g Zucker sieht, die beide präbiotische Vorteile versprechen, für welches Produkt entscheidet er sich dann? Die Daten zeigen, dass er sich zunehmend für Olipop entscheidet.
Dies zwingt die nordamerikanische Kombucha-Branche dazu, sich weiterzuentwickeln. Health-Ade hat seine „Plus”-Produktreihe genau auf diese Bedrohung ausgerichtet. Remedy positioniert sich mit seinen zuckerfreien Produkten als direkter Konkurrent. Mehrere aufstrebende Marken starten von Anfang an mit „zuckerarmer Kombucha” als Kernpositionierung.
Die allgemeine Lehre daraus: Kombucha kann sich nicht mehr darauf verlassen, dass „fermentiert = gesund“ gilt. Funktionelle Limonaden bieten ähnliche Gesundheitsversprechen, schmecken jedoch besser (für den Mainstream-Gaumen), enthalten weniger Zucker und sind preisgünstiger. Nordamerikanische Kombucha-Marken müssen sich deutlicher differenzieren, sonst verlieren sie weiter Marktanteile an Alternativen, die die gleichen Verbraucherbedürfnisse effizienter erfüllen.
Was Einzelhändler wirklich wollen
Gespräche mit Einkäufern aus dem Einzelhandel in den USA und Kanada zeigen, worauf es ihnen bei der Entscheidung ankommt, welche Kombucha-Marken Regalfläche erhalten und welche nicht.
Konsistenz. Wenn Target Ihre SKU in 500 Filialen vorrätig hat, muss das Unternehmen darauf vertrauen können, dass jede Flasche gleich schmeckt. Eine einzige schlechte Charge, eine einzige Qualitätsbeschwerde, die sich auf TikTok viral verbreitet, und schon ist es vorbei. Käufer erinnern sich an solche Probleme. Für den Mainstream-Einzelhandel in den USA ist Zuverlässigkeit wichtiger als Innovation.
Wettbewerbsfähige Preise. Die Einkäufer von Walmart und Target sehen die Umsatzdaten. Produkte unter 3,00 US-Dollar verkaufen sich zwei- bis dreimal schneller als Produkte über 4,00 US-Dollar. Sie wollen Marken, die Qualität zu gängigen Preisen bieten, denn das ist es, was das Wachstum der Kategorie und ihre Bonusstruktur vorantreibt.
Saubere Compliance. Nordamerikanische Einzelhändler zeigen keinerlei Toleranz gegenüber Verstößen gegen Alkoholvorschriften. Die US-Bundesvorschriften sowie unterschiedliche Landesgesetze und kanadische Provinzvorschriften sorgen für Komplexität. Eine SKU überschreitet während ihrer Haltbarkeitsdauer 0,5 % Alkoholgehalt? Dann droht die Streichung aus dem Sortiment. Marken benötigen Systeme, die sicherstellen, dass dies niemals passiert.
Werbeunterstützung. Einzelhändler wünschen sich Marken, die Vorführungen im Laden, digitale Coupons und saisonale Werbeaktionen unterstützen können, ohne die ohnehin schon knappen Margen zu schmälern. Marken, die bessere Handelsausgaben und Werbeflexibilität bieten, gewinnen Regalfläche gegenüber denen, die sich dies nicht leisten können.
Ausführliche Hinweise zur Einhaltung der Vorschriften finden Sie unter Kontrolle des Alkoholgehalts bei der kommerziellen Herstellung von Kombucha.
Die unerwarteten Auswirkungen von Hard Kombucha
Hard Kombucha entwickelte sich in Nordamerika zu einer 680 Millionen Dollar schweren Kategorie mit einem jährlichen Wachstum von 40 bis 45 %. Besonders stark ist es in US-Bundesstaaten wie Kalifornien, Oregon, Washington und Colorado, wobei auch in Kanada die Präsenz in British Columbia und Ontario zunimmt.
Hier ist der Grund, warum das für alkoholfreie Marken wichtig ist: Hard Kombucha macht diese Kategorie einer Zielgruppe bekannt, die sie über Wellness-Kanäle niemals entdecken würde.
Untersuchungen zeigen, dass jährlich etwa 3,2 Millionen US-Verbraucher zunächst alkoholhaltiges Kombucha probieren und anschließend alkoholfreie Varianten für den täglichen Konsum kaufen. Dies gilt insbesondere für amerikanische Männer im Alter von 25 bis 45 Jahren – eine Bevölkerungsgruppe, die traditionell bei alkoholfreiem Kombucha unterrepräsentiert ist, aber einmal gewonnen, einen hohen Wert hat.
Große US-amerikanische Marken für alkoholhaltiges Kombucha (Booch Craft, Flying Embers, Kyla) betreiben Marketing, um Kombucha für Verbraucher zu normalisieren, die noch nie einen Fuß in einen Whole Foods-Markt gesetzt haben. Wenn diese Verbraucher alkoholhaltiges Kombucha in einer kalifornischen Brauerei genießen, kaufen sie eher normales Kombucha in ihrem örtlichen Lebensmittelgeschäft.
Der Gateway-Effekt schafft Vorteile für nachgelagerte Bereiche. Der Erfolg von Hard Kombucha bestätigt die Kategorie, normalisiert gewagtere Geschmackskombinationen und führt Millionen neuer nordamerikanischer Verbraucher ein, die zu potenziellen Stammkunden für alkoholfreie Marken werden.
Trends, die das Jahr 2026 prägen werden
Mehrere sich abzeichnende Trends werden den nordamerikanischen Kombucha-Markt in den nächsten 12 bis 18 Monaten neu gestalten.
Dosen übernehmen die Macht
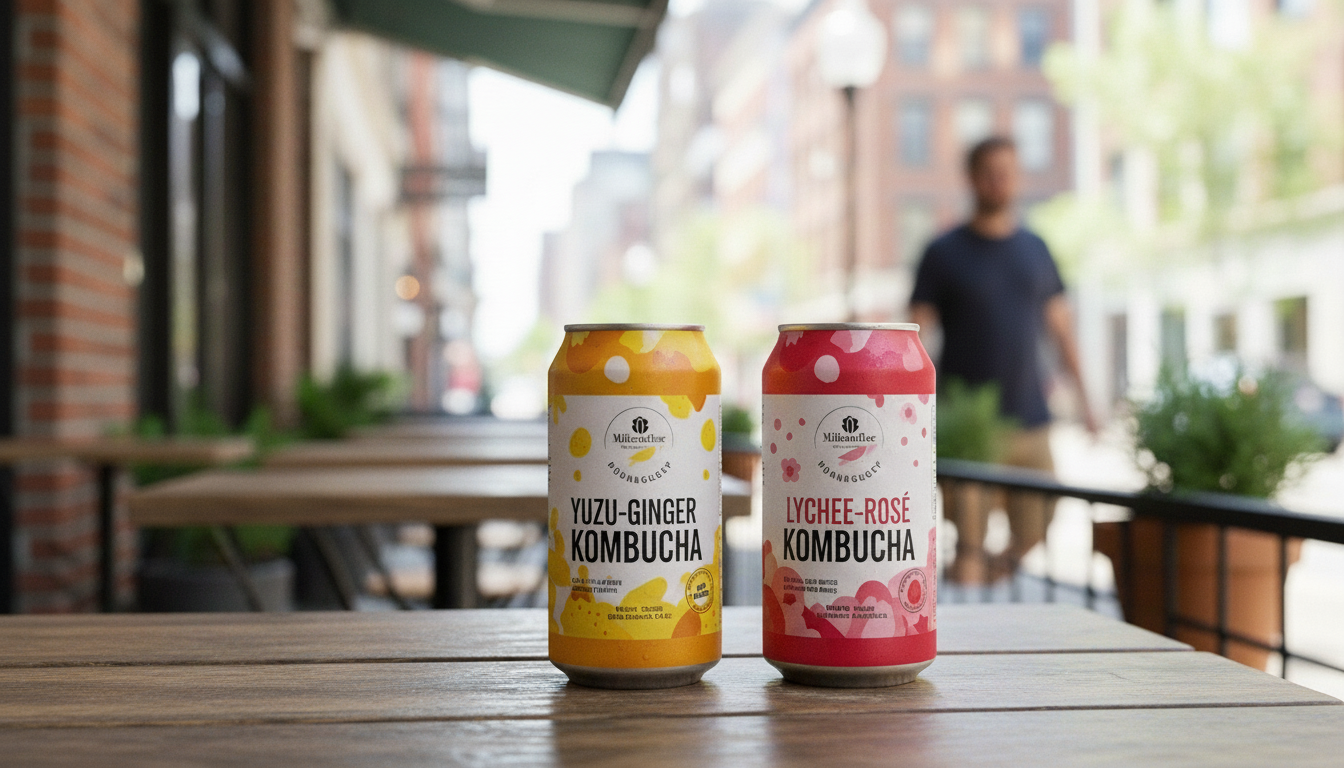
Glas verliert an Boden. Dosen gewinnen an Boden. Mehrere führende US-Marken bieten mittlerweile ausschließlich Produkte in Dosen an.
Warum? Dosen sind kostengünstiger. Sie sind leichter (was die Transportkosten über die großen Entfernungen in Nordamerika reduziert). Sie überstehen den Transport besser. Sie entsprechen eher den Gewohnheiten der amerikanischen Verbraucher, die bereits Craft-Bier, Hard Seltzer und Sprudelwasser in Dosen kaufen.
Die Wahrnehmung, dass Dosen „weniger hochwertig“ sind, hat sich gelegt. Der erfolgreiche Übergang des US-amerikanischen Craft-Biers hat dieses Format normalisiert. Kanadische Verbraucher zeigen eine ähnliche Akzeptanz. Für 2026 ist mit einer zunehmenden Verbreitung von Dosen bei nordamerikanischen Kombucha-Marken zu rechnen.
Niedriger Zuckergehalt ist nicht verhandelbar
Untersuchungen zeigen, dass 76 % der Amerikaner ihren Zuckerkonsum aktiv einschränken. 62 % lesen vor dem Kauf die Nährwertangaben auf den Verpackungen. Traditionelles Kombucha mit 6–10 g Zucker pro 100 ml verursacht bei gesundheitsbewussten Verbrauchern eine kognitive Dissonanz.
Erfolgreiche nordamerikanische Marken reagieren darauf. Die zuckerfreien Produkte von Remedy. Die zuckerreduzierte Produktlinie von Health-Ade. Mehrere aufstrebende Marken, die mit einer zuckerarmen Ausrichtung auf den Markt kommen.
Die Kategorie spaltet sich. Premiummarken behalten einen höheren Zuckergehalt für den Geschmack bei. Preisgünstige Marken konkurrieren mit niedrigem/keinem Zuckergehalt, um sich von funktionellen Limonaden abzuheben. Der Mittelbereich (moderater Zuckergehalt, moderater Preis) wird von beiden Seiten unter Druck gesetzt.
Formulierungsstrategien finden Sie unter Wie man zuckerarmes Kombucha herstellt, ohne dabei auf Geschmack zu verzichten.
Regionale Aromen finden Anklang
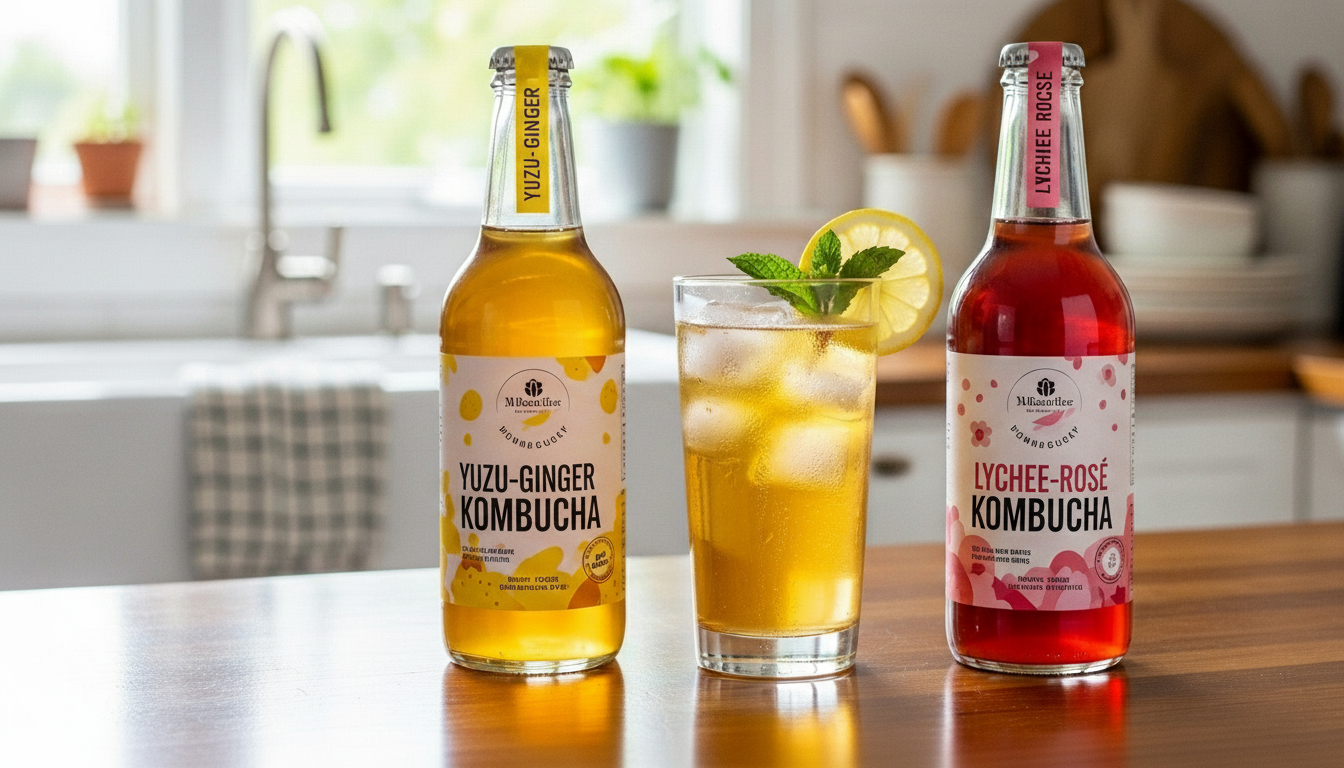
Kühne Geschmackskombinationen, inspiriert von der vielfältigen Bevölkerung Nordamerikas, erregen Aufmerksamkeit im Einzelhandel der USA und Kanadas.
Mexikanisch inspirierte Geschmacksrichtungen (Hibiskus-Limette, Tamarinde-Chili) finden in den Märkten im Südwesten und in Kalifornien großen Anklang. Asiatisch geprägte Geschmacksrichtungen (Yuzu-Ingwer, Litschi-Rose) verkaufen sich gut an der Westküste und in kanadischen Städten mit einem hohen Anteil an asiatischer Bevölkerung.
Das sind keine Werbetricks. Es handelt sich um authentische Geschichten aus der kulturellen Vielfalt Nordamerikas, die Marken dabei helfen, sich in überfüllten Kühlregalen abzuheben und gleichzeitig bestimmte regionale Zielgruppen anzusprechen, die das Wachstum der Kategorie vorantreiben.
Was dies für Marken bedeutet
Der nordamerikanische Kombucha-Markt belohnt bis 2026 Marken, die drei Realitäten verstehen:
Mainstream ist wichtiger als Premium. Das schnellste Wachstum findet in den Märkten des Mittleren Westens und Südostens der USA über Walmart und Target statt, nicht über Naturkostläden an den Küsten. Marken, die für diese Realität optimiert sind (wettbewerbsfähige Preise, gleichbleibende Qualität, breite Attraktivität), erzielen überproportionale Umsätze.
Die Konkurrenz kommt von außerhalb der Kategorie. Funktionelle Limonaden wie Olipop und Poppi sind die eigentliche Bedrohung, nicht andere Kombucha-Marken. Nordamerikanisches Kombucha muss sich in Bezug auf Geschmack, Zuckergehalt oder Preis deutlicher differenzieren, um seinen Marktanteil zu verteidigen.
Der Zugang zum Vertrieb entscheidet über den Erfolg. Regionale Marken bleiben regional, da der gekühlte Vertrieb über die Entfernungen Nordamerikas hinweg teuer ist. Marken, die diese Herausforderung lösen (durch bessere Logistik, haltbare Rezepturen oder strategische Partnerschaften), erschließen Märkte, zu denen Wettbewerber keinen wirtschaftlichen Zugang haben.
Die hier beschriebenen Chancen stehen Marken offen, die bereit sind, ihre Positionierung und ihre Geschäftstätigkeit an die Gegebenheiten des nordamerikanischen Marktes anzupassen. Die Kategorie wächst weiterhin. Die Strategien, die 2026 erfolgreich sein werden, unterscheiden sich jedoch deutlich von denen, die 2020 funktioniert haben.
Entdecken Sie unser komplettes Sortiment an fermentierten Getränkelösungen für kommerzielle Hersteller in Nordamerika.
Laden Sie unseren kostenlosen Kombucha-Fehlerbehebungsleitfaden herunter für Einblicke in die Produktion.
Häufig gestellte Fragen
Wie groß ist der nordamerikanische Kombucha-Markt derzeit?
Der nordamerikanische Markt erreichte 2025 einen Wert von 2,1 Milliarden US-Dollar, wobei die USA etwa 85 % und Kanada 15 % ausmachten. Das Wachstum setzt sich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,9 % fort, was dem allgemeinen Trend bei Funktionsgetränken entspricht.
Welche Regionen in den USA verzeichnen das stärkste Wachstum?
Die Westküste bleibt mit einem Marktanteil von 42 % weiterhin dominant. Die höchsten Wachstumsraten (24–28 % im Jahresvergleich) verzeichnen jedoch der Mittlere Westen und der Südosten, angetrieben durch die Expansion des Mainstream-Einzelhandels durch Walmart, Target und regionale Lebensmittelketten.
Was ist die größte Wettbewerbsbedrohung für Kombucha?
Funktionelle Limonaden wie Olipop und Poppi stellen die größte Bedrohung dar. Sie versprechen ähnliche Vorteile für die Darmgesundheit, enthalten jedoch 2–5 g Zucker pro Dose, schmecken eher wie herkömmliche Limonaden und sind im Einzelhandel 0,75–1,50 US-Dollar günstiger als die meisten Kombucha-Getränke. Sie verzeichnen ein jährliches Wachstum von 50–100 % und ziehen gesundheitsbewusste Verbraucher an, die sonst vielleicht Kombucha kaufen würden.
Wie wirkt sich „Hard Kombucha“ auf den Markt aus?
Hard Kombucha (eine Kategorie mit einem Umsatz von 680 Millionen Dollar und einem jährlichen Wachstum von 40 bis 45 %) hat einen Gateway-Effekt und zieht jährlich etwa 3,2 Millionen neue US-Konsumenten an, die anschließend alkoholfreie Varianten kaufen. Dies betrifft insbesondere Männer im Alter von 25 bis 45 Jahren, eine Bevölkerungsgruppe, die traditionell bei alkoholfreiem Kombucha unterrepräsentiert ist.
Welche Preisklasse eignet sich am besten für den Mainstream-Einzelhandel in den USA?
Untersuchungen zeigen eine Nachfrageelastizität um 3,00 $. Marken im Preisbereich von 2,50 bis 2,99 $ verzeichnen ein 2- bis 3-mal höheres Volumenwachstum als Premium-Konkurrenten im Preisbereich von 3,99 bis 4,99 $. Erfolgreiche Beispiele sind Remedy (2,49 bis 2,79 $) und Eigenmarken (1,99 bis 2,49 $).
Welche nordamerikanischen Einzelhändler bieten die besten Chancen?
USA: Walmart, Target, Kroger, Whole Foods, Trader Joe's und Costco. Kanada: Loblaws, Sobeys, Metro, Whole Foods und Costco. Convenience-Ketten (7-Eleven, Circle K in den USA; Mac's, Couche-Tard in Kanada) bieten neue Möglichkeiten für umgebungsstabile Formate.
Quellen
Grand View Research – Marktvolumen und Ausblick für den kanadischen Kombucha-Markt, 2025–2033 – Prognose von https://www.grandviewresearch.com/horizon/outlook/kombucha-market/canada zu Marktdaten – Nord
Marktvolumen, Marktanteile und Analyse des Kombucha-Marktes in den USA — https://www.marketdataforecast.com/market-reports/na-kombucha-market